
Warum die Welle beim Windenergie-Repowering ausbleibt

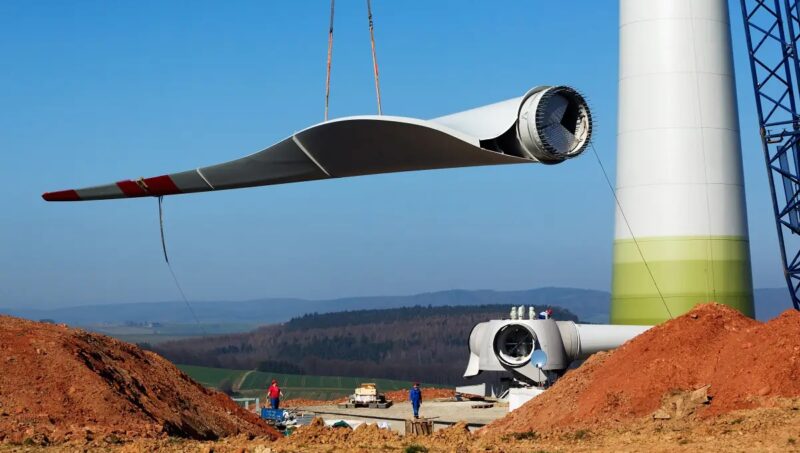 Foto: Ingo Bartussek / stock.adobe.com
Die Windenergie an Land hat 2025 mit 5.232 Megawatt Bruttozubau das zweitbeste Ausbaujahr ihrer Geschichte erreicht. Das ist ein Plus von 58 Prozent gegenüber dem Vorjahr. Knapp 30 Prozent dieser Leistung entfielen auf Windenergie-Repowering, also auf den Ersatz von Altanlagen an bestehenden Standorten. Dass dieser Anteil gegenüber 2024 um sieben Prozentpunkte gesunken ist, führt in die Irre: „In absoluten Zahlen war 2025 mit 1.548 Megawatt das stärkste Repowering-Jahr überhaupt. Der Anteil sank nur deshalb, weil der Gesamtzubau noch schneller gewachsen ist“, sagt Thomas Hartauer, Gründer und Vorstandsvorsitzender des Bayerischen Asset Managers CAV Partners AG.
Zum Jahresende seien bundesweit 29.226 Anlagen mit 68.067 Megawatt in Betrieb gewesen, mit einem Durchschnittsalter von 15,5 Jahren, etwa 10.400 Anlagen sind älter als 20 Jahre. „Rund 12.600 Megawatt haben keinen Vergütungsanspruch nach dem Erneuerbare-Energien-Gesetz mehr. Damit rückt ein erheblicher Teil des deutschen Windbestands in die Phase, in der über Weiterbetrieb, Rückbau oder Repowering neu entschieden werden muss“, so Hartauer. „Repowering verbindet technologische Weiterentwicklung mit der langfristigen Nutzung etablierter Energiestandorte.“
Energiestandort wird zum Vermögenswert
Der wirtschaftliche Hebel liegt in der Technik: Ältere Bestandsanlagen kommen im Mittel auf 2,33 Megawatt Generatorleistung, die 2025 neu errichteten Windenergieanlagen bereits auf 5,46 Megawatt. Für Investoren zählt laut Hartauer dabei weniger die Nennleistung als der tatsächliche Stromertrag – und der steigt noch stärker, weil größere Rotoren und höhere Nabenhöhen zusätzliche Volllaststunden bringen. Der Bundesverband Windenergie nennt als Faustformel: Mit einer Halbierung der Zahl der Windturbinen kann man eine Verdopplung der installierten Leistung und eine Verdreifachung des Stromertrags erreichen.
Der Vorteil gegenüber einer Neuentwicklung liegt im etablierten Standort: Gesicherte Flächenbeziehungen, bestehende Infrastruktur, vorhandene Netzanschlusspunkte und belastbare Ertragsdaten können Entwicklungsrisiken reduzieren. Auch regulatorisch bestehen Erleichterungen. Paragraf 16b des Bundes-Immissionsschutzgesetzes sieht für Repowering ein besonderes Änderungsgenehmigungsverfahren vor, bei dem grundsätzlich nur die durch das Vorhaben ausgelösten nachteiligen Veränderungen geprüft werden. Raumordnungs-, Bauplanungs- und Bauordnungsrecht sowie die Prüfung geschützter Lebensräume und Vogelarten bleiben davon allerdings unberührt. „Repowering bedeutet für uns nicht, eine alte Anlage einfach durch eine neue zu ersetzen”, so Hartauer. Entscheidend sei die Frage, welches langfristige Potenzial in einem bereits erschlossenen Energiestandort steckt. Genau dort entstehe aus einem bestehenden Asset ein neuer Investitionszyklus.
Die erwartete Rückbauwelle bleibt aus
Trotz des großen Bestands an Alt-Windenergieanlagen haben Betreiber 2025 lediglich 456 Anlagen mit 631 Megawatt stillgelegt, rund 16 Prozent weniger als im Vorjahr. Das durchschnittliche Betriebsalter beim Rückbau lag bei 23 Jahren. Der Rückbau folgt damit weniger dem Förderende als der Repowering-Aktivität: Windpark-Altanlagen gehen häufig dann vom Netz, wenn ein Nachfolgeprojekt ansteht.
Mehrere Faktoren bremsen das Windenergie-Repowering. Zum einen sind moderne Windenergieanlagen (WEA) deutlich größer, das heißt ein alter Windpark lässt sich nicht WEA für WEA ersetzen. Zum anderen müssen Abstände, Schall, Schattenwurf und Artenschutz zum heutigen Anlagentyp passen. Und Paragraf 16b setzt beim vollständigen Austausch zudem voraus, dass die neue Windenergieanlage höchstens im Abstand des Fünffachen ihrer Gesamthöhe vom Altstandort errichtet wird und grundsätzlich binnen 48 Monaten nach Rückbau entsteht. Hinzu kommen neu zu ordnende Pachtverhältnisse und die Netzsituation: Wo aus einem ein- oder zwei-Megawatt-Standort künftig sechs oder sieben Megawatt werden, muss die zusätzliche Einspeiseleistung netzseitig verfügbar sein. „Nicht jede alte Windenergieanlage ist automatisch ein attraktives Repowering-Investment”, sagt Hartauer. Der Wert liege in der Qualität des Standorts, nicht im Alter der Maschine.
Windenergie-Repowering wird zunehmen
Repowering-Projekte gab es im Jahr 2025 in zwölf Bundesländern. In absoluten Zahlen führen Niedersachsen mit 430, Nordrhein-Westfalen mit 299 und Sachsen-Anhalt mit 275 Megawatt. Gemessen am jeweiligen Landeszubau liegt Sachsen-Anhalt mit 83 Prozent vorn, gefolgt von Sachsen mit 59 und Rheinland-Pfalz mit 46 Prozent. Sachsen hat mit durchschnittlich 20,8 Jahren zugleich den ältesten Anlagenpark. Dort verlieren bis Ende 2029 rund 61 Prozent der installierten Leistung den Vergütungsanspruch, in Sachsen-Anhalt gut die Hälfte.
Für die kommenden drei bis fünf Jahre erwartet Hartauer deutlich zunehmende Repowering-Aktivitäten, aber keine plötzlich einsetzende Welle. Eine vergleichbare Logik zeichnet sich in der Photovoltaik ab, wo moderne Solarmodule mit 22 bis 24 Prozent Wirkungsgrad gegenüber älteren Generationen mit rund 17 Prozent deutlich mehr Leistung auf derselben Fläche ermöglichen. Für Hartauer gewinnt damit auch der Zweitmarkt für Investoren an Bedeutung: Bestehende Windenergie-Standorte muss man zunehmend über ihren gesamten Lebenszyklus und ihr Repowering-Potenzial bewerten. „Wer Bestandsstandorte bewerten will, braucht den Blick über den gesamten Lebenszyklus, von Flächensicherung und Genehmigungsfähigkeit über Netzkapazität bis zum langfristigen Betrieb”, so Hartauer.
Quelle: CAV | solarserver.de © Solarthemen Media GmbH